Domain verwaltungsrecht-deutschland.de kaufen?
Wir ziehen mit dem Projekt
verwaltungsrecht-deutschland.de um.
Sind Sie am Kauf der Domain
verwaltungsrecht-deutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verwaltungsrecht-deutschland.de kaufen?
Was ist die Abgeltungssteuer Deutschland?
Die Abgeltungssteuer in Deutschland ist eine pauschale Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie beträgt in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitaleinkünfte begünstigt wird. Sie gilt für natürliche Personen und wird direkt von den Banken und anderen Finanzinstituten abgeführt. Steuerpflichtige haben jedoch die Möglichkeit, ihre Kapitaleinkünfte im Rahmen ihrer Einkommensteuererklärung geltend zu machen und gegebenenfalls eine Rückerstattung zu erhalten. **
Wie hoch ist die Abgeltungssteuer in Deutschland?
Wie hoch ist die Abgeltungssteuer in Deutschland? Die Abgeltungssteuer beträgt in Deutschland 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Sie wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne aus Wertpapiergeschäften erhoben. Für Sparer mit niedrigem Einkommen gibt es jedoch einen Freibetrag, sodass sie unter Umständen keine Abgeltungssteuer zahlen müssen. Die Abgeltungssteuer wurde 2009 eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu harmonisieren. **


Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
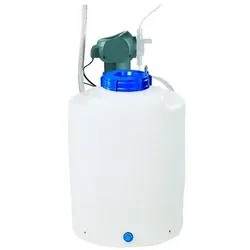
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
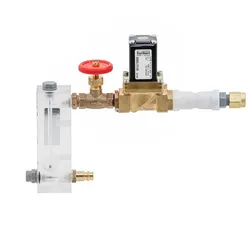
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABBYY FineReader PDF Mac für Behörden (GOV), Schulen (EDU) und gemeinnützige ...Wie man FineReader auf dem Mac für Behörden effizient nutzt Täglich verarbeiten deutsche Behörden tausende Dokumente manuell - ein zeitaufwendiger Prozess, der durchschnittlich 15 Minuten pro Dokument in Anspruch nimmt. ABBYY FineReader auf dem Mac bietet eine effiziente Lösung für diese Herausforderung. Als leistungsstarke OCR-Software ermöglicht FineReader die automatisierte Verarbeitung von Dokumenten bei gleichzeitiger Einhaltung strenger behördlicher Anforderungen an Datensicherheit und Compliance. Dieser Leitfaden zeigt Schritt für Schritt, wie Behördenmitarbeiter FineReader optimal einrichten und nutzen können, um Verwaltungsprozesse zu beschleunigen und die Dokumentenverarbeitung zu vereinfachen. Grundlegende Einrichtung für Behördennutzung Die grundlegende Einrichtung von FineReader für den Behördeneinsatz erfordert eine sorgfältige Beachtung technischer und organisatorischer...51,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Schaukasten Brandschutz für Behörden 21 x A4Schaukasten Brandschutz für Behörden 21 x A4 Schaukasten Brandschutz für Behörden 21 x A4 ist ideal für öffentliche Gebäude, Schulen und Verwaltungen und überzeugt durch höchste Sicherheit im Innenbereich. Mit Platz für 21 A4-Blätter, abgerundeten Ecken und rollengelagerten ESG-Schiebetüren erfüllt er alle Anforderungen an Fluchtwege und den Brandschutz (Baustoffklasse A1). Eine robuste und stilvolle Lösung für gut sichtbare Aushänge in empfindlichen Bereichen. Standardausstattung: + Schiebetüren aus ESG-Sicherheitsglas, abschließbar + höchster Brandschutz A1 + Gerundete Ecken und Gehäusekanten für höchsten Unfallschutz + Sicherheitsschloss mit 2 Schlüssel + Magnethaftende, weiße Rückwand + inkl. 10 Haftmagnete Maße Schaukasten: Breite: ca. 161,5 cm Höhe: ca. 103 cm Tiefe: ca. 5 cm Sichtfläche: ca. 155 x 95 cm Nutzbare Innentiefe: ca. 1,9 cm Lieferumfang: 21 x A4 Schaukasten Brandschutz für Behörden, 10 Haftmagnete, Befestigungsmaterial. Lieferung: Der Schaukasten Brandschutz für Behörden wird frei Bordsteinkante geliefert. Ein Produkt des namhaften deutschen Herstellers mit kurzer Lieferzeit.812,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Abgeltungssteuer Deutschland?
Die Abgeltungssteuer in Deutschland ist eine pauschale Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie beträgt in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitaleinkünfte begünstigt wird. Sie gilt für natürliche Personen und wird direkt von den Banken und anderen Finanzinstituten abgeführt. Steuerpflichtige haben jedoch die Möglichkeit, ihre Kapitaleinkünfte im Rahmen ihrer Einkommensteuererklärung geltend zu machen und gegebenenfalls eine Rückerstattung zu erhalten. **
-
Wie hoch ist die Abgeltungssteuer in Deutschland?
Wie hoch ist die Abgeltungssteuer in Deutschland? Die Abgeltungssteuer beträgt in Deutschland 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Sie wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne aus Wertpapiergeschäften erhoben. Für Sparer mit niedrigem Einkommen gibt es jedoch einen Freibetrag, sodass sie unter Umständen keine Abgeltungssteuer zahlen müssen. Die Abgeltungssteuer wurde 2009 eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu harmonisieren. **
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABBYY FineReader PDF Mac für Behörden (GOV), Schulen (EDU) und gemeinnützige ...Wie man FineReader auf dem Mac für Behörden effizient nutzt Täglich verarbeiten deutsche Behörden tausende Dokumente manuell - ein zeitaufwendiger Prozess, der durchschnittlich 15 Minuten pro Dokument in Anspruch nimmt. ABBYY FineReader auf dem Mac bietet eine effiziente Lösung für diese Herausforderung. Als leistungsstarke OCR-Software ermöglicht FineReader die automatisierte Verarbeitung von Dokumenten bei gleichzeitiger Einhaltung strenger behördlicher Anforderungen an Datensicherheit und Compliance. Dieser Leitfaden zeigt Schritt für Schritt, wie Behördenmitarbeiter FineReader optimal einrichten und nutzen können, um Verwaltungsprozesse zu beschleunigen und die Dokumentenverarbeitung zu vereinfachen. Grundlegende Einrichtung für Behördennutzung Die grundlegende Einrichtung von FineReader für den Behördeneinsatz erfordert eine sorgfältige Beachtung technischer und organisatorischer...51,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABBYY FineReader PDF 16 Standard für Behörden (GOV), Schulen (EDU) und gemein...Wie man ABBYY FineReader 16 für Behörden effektiv nutzt Behörden verarbeiten täglich Tausende von Dokumenten, und 65% der Arbeitszeit wird für manuelle Dokumentenbearbeitung verschwendet. Diese zeitaufwendige Aufgabe stellt Behörden vor große Herausforderungen - von der Genauigkeit bis hin zur Einhaltung strenger Datenschutzvorschriften. ABBYY FineReader 16 bietet hier eine professionelle Lösung, die speziell für die Anforderungen von Behörden entwickelt wurde. Als führende OCR-Software ermöglicht ABBYY FineReader 16 eine präzise und sichere Dokumentenverarbeitung. Die Software vereint modernste Texterkennung mit umfassenden Sicherheitsfunktionen und erfüllt damit die hohen Standards deutscher Behörden. Dieser Leitfaden zeigt, wie Behörden ABBYY FineReader 16 optimal einsetzen können, um ihre Dokumentenprozesse zu digitalisieren und dabei Effizienz und Compliance sicherzustellen. Grun...76,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
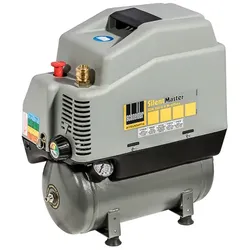
BWT Kompressor f. ERF bei Verfahren 3, 50 l/min, 8 barKompressoranlage 50 l/min Zubehör f. ERF-Anlagen nach Verfahren 3 Fabrikat BWT Für Zugabe von Oxidationsluft, älfrei Einzylindriger Kolbenkompressor mit direktgeflanschtem Aggregat und innenbe- schichtetem, rostfreien Behälter. Komplett mit allen erforderlichen Sicherheitsarmaturen und elektrischem Anschlusskabel. Vollautomatischer Betrieb über Druckschalter mit Anlauf- entlastung. Luftabgang mit Schnell- kupplung für einfachen Anschluss von Druckluftgeräten. technische Daten: Leistung 50 l/min Betriebsüberdruck max. 8 bar elektr. Anschluss 230/50 V/Hz elektr. Leistung 0,55 kW Lautstärke 64 dB(A) Behältervolumen 6 l Länge 380 mm Breite 210 mm Höhe 430 mm Gewicht 14 kg Bestell-Nr.: 509592630,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.